2019年最新最全稅率表解析 通信設備零售行業適用稅率指南
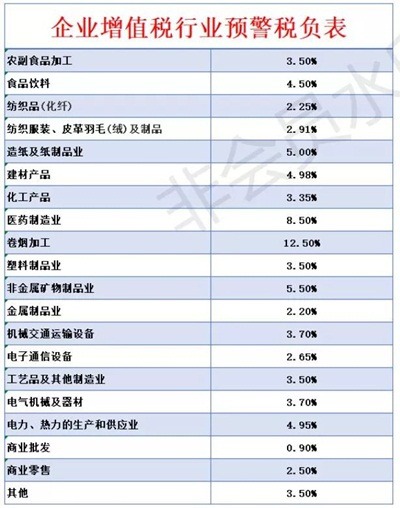
2019年是我國稅收政策調整較為密集的一年,增值稅稅率下調、個人所得稅專項附加扣除實施、小微企業普惠性減稅等措施陸續落地。對于通信設備零售行業而言,準確掌握適用稅率,不僅關乎企業稅負成本,也直接影響發票開具、進項抵扣和納稅申報的合規性。本文整理2019年最新最全稅率表,并聚焦通信設備零售場景,為從業者提供清晰實用的稅務參考。
一、2019年增值稅稅率總覽
根據《財政部 稅務總局 海關總署關于深化增值稅改革有關政策的公告》(財政部 稅務總局 海關總署公告2019年第39號),自2019年4月1日起,增值稅一般納稅人發生增值稅應稅銷售行為或者進口貨物,原適用16%稅率的,稅率調整為13%;原適用10%稅率的,稅率調整為9%。
2019年4月1日后增值稅稅率主要包括:
- 13%:適用于銷售貨物、加工修理修配勞務、有形動產租賃服務等。通信設備零售屬于銷售貨物,一般納稅人適用13%稅率。
- 9%:適用于交通運輸、郵政、基礎電信、建筑、不動產租賃、銷售不動產、轉讓土地使用權,以及農產品、自來水、暖氣、冷氣、熱水、煤氣、石油液化氣、天然氣、二甲醚、沼氣、居民用煤炭制品、圖書、報紙、雜志、音像制品、電子出版物、飼料、化肥、農藥、農機、農膜等。
- 6%:適用于現代服務、金融服務、生活服務、增值電信服務等,以及增值電信服務中的部分項目。
- 0%:適用于納稅人出口貨物、境內單位和個人跨境銷售國務院規定范圍內的服務、無形資產等。
對于通信設備零售企業而言,核心判斷是:銷售通信設備屬于“銷售貨物”,一般納稅人增值稅稅率為13%。若企業為小規模納稅人,則按征收率計算納稅。
二、通信設備零售行業適用稅率詳解
通信設備零售通常涉及手機、對講機、路由器、交換機、基站配件、光纖貓、通信線纜及配件等商品銷售。其稅務處理要點如下:
- 一般納稅人銷售通信設備:適用13%增值稅稅率。企業可開具增值稅專用發票或普通發票,銷項稅額=銷售額×13%。
- 小規模納稅人銷售通信設備:適用3%征收率。根據財稅〔2019〕13號及后續政策,小規模納稅人月銷售額10萬元以下(季度30萬元以下)免征增值稅;年應稅銷售額超過500萬元的,應登記為一般納稅人。
- 進項稅額抵扣:一般納稅人購進通信設備、配件、辦公用品、租賃店面、物流服務等,取得合法扣稅憑證的,可按適用稅率或征收率抵扣進項稅額。其中,購進貨物通常按13%抵扣;接受交通運輸服務按9%抵扣;接受現代服務按6%抵扣。
- 混合銷售與兼營:若通信設備零售企業同時提供安裝、調試、維修等勞務,需區分混合銷售與兼營行為。一項銷售行為如果既涉及貨物又涉及服務,為混合銷售,按銷售貨物13%納稅;若企業兼營不同稅率項目,應分別核算,未分別核算的從高適用稅率。
- 促銷與贈送:買手機贈話費、贈配件等行為,應視同銷售或按折扣處理。若贈送物品,需視同銷售繳納增值稅;若屬于捆綁折扣且在同一張發票注明,可按折扣后金額計稅。
三、企業所得稅相關稅率
通信設備零售企業除增值稅外,還需關注企業所得稅:
- 基本稅率:25%。
- 小型微利企業優惠:根據財稅〔2019〕13號,小型微利企業年應納稅所得額不超過100萬元的部分,減按25%計入應納稅所得額,按20%稅率繳納,實際稅負5%;超過100萬元但不超過300萬元的部分,減按50%計入應納稅所得額,按20%稅率繳納,實際稅負10%。該政策執行期限為2019年1月1日至2021年12月31日。
- 高新技術企業:15%。
- 西部大開發等區域性優惠:15%。
需注意,小型微利企業判定標準為從事國家非限制和禁止行業,且同時符合年度應納稅所得額不超過300萬元、從業人數不超過300人、資產總額不超過5000萬元三個條件。通信設備零售企業多數為中小企業,可通過合理核算享受該優惠。
四、附加稅費及其他稅種
- 城市維護建設稅:按實際繳納增值稅、消費稅稅額計征。納稅人所在地為市區,稅率7%;縣城、鎮,稅率5%;其他地區,稅率1%。
- 教育費附加:3%;地方教育附加:2%。
- 印花稅:購銷合同按購銷金額0.3‰貼花;租賃合同按租賃金額1‰貼花。
- 個人所得稅:企業在支付工資、薪金時,需代扣代繳個人所得稅。2019年起,工資薪金采用累計預扣法,基本減除費用5000元/月,并享受子女教育、繼續教育、大病醫療、住房貸款利息、住房租金、贍養老人等專項附加扣除。
- 房產稅、城鎮土地使用稅:若企業擁有或使用自有房產、土地,需按規定繳納。
五、通信設備零售企業稅務合規建議
- 準確選擇稅率:自2019年4月1日起,銷售通信設備統一按13%開具增值稅發票,避免繼續使用16%舊稅率導致發票作廢或紅沖。
- 分開核算兼營項目:如果同時銷售設備并提供維修、安裝服務,應分別核算貨物和服務銷售額,否則可能被從高適用稅率。
- 管理進項發票:采購通信設備、配件、物流、租金等支出時,盡量取得增值稅專用發票,以充分抵扣進項稅額。
- 利用小微優惠:符合條件的小規模納稅人可享受月銷售額10萬元以下免稅政策;小型微利企業可享受企業所得稅減免。
- 關注發票開具規范:銷售通信設備時,發票貨物名稱應如實填寫,如“移動通信設備”“路由器”“通信線纜”等,避免籠統開具“配件”“電子產品”引發稅務風險。
- 按期申報:增值稅一般納稅人按月申報,小規模納稅人按季申報;企業所得稅按季預繳、年度匯算清繳。
六、2019年最新稅率速查表(通信設備零售相關)
| 稅種 | 適用范圍 | 稅率/征收率 |
| --- | --- | --- |
| 增值稅 | 一般納稅人銷售通信設備 | 13% |
| 增值稅 | 小規模納稅人銷售通信設備 | 3% |
| 增值稅 | 交通運輸服務 | 9% |
| 增值稅 | 現代服務、生活服務 | 6% |
| 企業所得稅 | 基本稅率 | 25% |
| 企業所得稅 | 小型微利企業(應納稅所得額≤100萬元部分) | 實際5% |
| 企業所得稅 | 小型微利企業(100萬元—300萬元部分) | 實際10% |
| 城市維護建設稅 | 市區/縣城、鎮/其他 | 7%/5%/1% |
| 教育費附加 | 全部地區 | 3% |
| 地方教育附加 | 全部地區 | 2% |
| 印花稅 | 購銷合同 | 0.3‰ |
| 個人所得稅 | 工資薪金 | 3%—45%超額累進 |
七、常見問題解答
問:2019年通信設備零售還能開16%的發票嗎?
答:不能。自2019年4月1日起,原16%稅率調整為13%。若納稅義務發生在4月1日前,仍可按原稅率開具,但需注意申報所屬期。
問:小規模納稅人銷售通信設備可以自開專票嗎?
答:可以。自2019年起,小規模納稅人發生增值稅應稅行為,需要開具增值稅專用發票的,可以自愿使用增值稅發票管理系統自行開具,或向稅務機關申請代開。
問:通信設備零售企業贈送的話費充值卡需要視同銷售嗎?
答:若贈送行為與銷售直接相關,且已按折扣方式處理,可不視同銷售;否則應視同銷售繳納增值稅。建議在促銷方案中明確折扣并合規開票。
問:小型微利企業所得稅優惠需要備案嗎?
答:2019年起,小型微利企業優惠通過申報表直接享受,無需額外備案,但需留存相關資料備查。
2019年稅率調整后,通信設備零售行業一般納稅人銷售貨物適用13%增值稅稅率,小規模納稅人適用3%征收率。企業應結合自身納稅人身份、業務模式及稅收優惠條件,規范發票管理、進項抵扣和納稅申報。建議財務人員及時更新稅率表,關注后續政策變化,確保稅務處理合法合規,降低涉稅風險。
如若轉載,請注明出處:http://www.dicubo.cn/product/19.html
更新時間:2026-10-18 20:19:02