中資美元地產(chǎn)債遍地黃金?冷靜看待“抄底名單”與通信設(shè)備零售的啟示
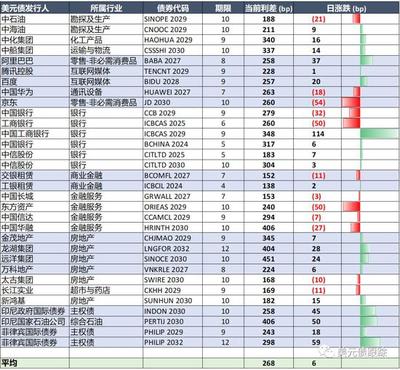
市場上流傳著“中資美元地產(chǎn)債遍地黃金(附抄底名單)”的說法,吸引了不少投資者的目光。與此“通信設(shè)備零售”這一看似不相關(guān)的行業(yè)關(guān)鍵詞也浮出水面。將這兩者并列,并非隨意拼湊,而是指向一個共同的核心命題:在周期波動與行業(yè)洗牌中,如何辨別真正的價值,而非盲目追逐表面的“便宜”。
一、中資美元地產(chǎn)債:為何看似“遍地黃金”?
經(jīng)歷長達(dá)數(shù)年的深度調(diào)整,中資美元地產(chǎn)債價格已從高位大幅跌落。多數(shù)民營房企的債券價格跌至面值的10%甚至更低,收益率飆升至令人瞠目的水平。從靜態(tài)估值看,這確實(shí)像“遍地黃金”——只要房企不違約,哪怕僅收回本金的三四成,似乎也有數(shù)倍回報。市場上開始出現(xiàn)各種“抄底名單”,列舉擁有優(yōu)質(zhì)資產(chǎn)、尚未躺平的房企名字。
“黃金”與“陷阱”往往只有一線之隔。高收益的背后是極高的信用風(fēng)險。房企能否走出困境,取決于銷售回暖、融資恢復(fù)、資產(chǎn)處置進(jìn)度以及債務(wù)重組方案等多重變量。美元債受償順序通常劣后于境內(nèi)債務(wù)和經(jīng)營性負(fù)債,一旦發(fā)生清算,境外無擔(dān)保債權(quán)人的回收率可能極低。再次,流動性極差,很多債券日成交稀疏,買得進(jìn)未必賣得出。
更深層看,房地產(chǎn)行業(yè)模式已發(fā)生根本轉(zhuǎn)變。過去“高杠桿、高周轉(zhuǎn)、高負(fù)債”的循環(huán)難以為繼。宏觀上,人口結(jié)構(gòu)、城鎮(zhèn)化節(jié)奏和居民預(yù)期均已不同。因此,僅因價格便宜就斷言“遍地黃金”,顯然忽略了系統(tǒng)性折價背后的合理邏輯。
二、“通信設(shè)備零售”為何被一并提及?
通信設(shè)備零售,通常指手機(jī)、路由器、對講機(jī)等通信類產(chǎn)品的終端銷售。它與地產(chǎn)債看似風(fēng)馬牛不相及,但若從商業(yè)周期與現(xiàn)金流特征審視,存在一種耐人尋味的對照。
通信設(shè)備零售是一個典型的高周轉(zhuǎn)、低毛利、強(qiáng)競爭行業(yè)。產(chǎn)品迭代快,存貨跌價風(fēng)險高,消費(fèi)者對價格極度敏感。這個領(lǐng)域的“抄底”邏輯完全不同:
- 輕資產(chǎn) vs 重資產(chǎn):房企是重資產(chǎn)、長周期,而通信設(shè)備零售是輕資產(chǎn)、快節(jié)奏。若一家零售企業(yè)因短期輿情或季度業(yè)績下滑導(dǎo)致股價大跌,而其渠道、供應(yīng)鏈和品牌仍在,或許存在“撿煙蒂”的機(jī)會。但若其核心競爭力已被線上渠道或新品牌瓦解,低估值就是價值陷阱。
- 現(xiàn)金流質(zhì)量:零售業(yè)看的是周轉(zhuǎn)與現(xiàn)金流,地產(chǎn)看的是去化與負(fù)債。通信設(shè)備零售商一旦庫存周轉(zhuǎn)失靈,短短數(shù)月就能侵蝕全年利潤多年累積。
- 政策敏感度:地產(chǎn)受調(diào)控政策影響巨大,通信零售則受技術(shù)標(biāo)準(zhǔn)(如5G/6G推進(jìn))、消費(fèi)電子補(bǔ)貼等相關(guān)。
因此,將地產(chǎn)債和通信設(shè)備零售并列,恰恰是在提醒投資者:同樣是“低價”,其成因、風(fēng)險和潛在回報截然不同。不能拿同一個“抄底邏輯”到處套用。
三、當(dāng)下若真要觸碰中資美元地產(chǎn)債的“賭局”
如果投資者確實(shí)考慮參與,應(yīng)當(dāng)避免依賴流傳的“抄底名單”,而應(yīng)自行篩選并嚴(yán)格遵守原則:
- 排除已實(shí)質(zhì)違約且重組前景不明的主體,除非你具備禿鷲基金的專業(yè)清償談判能力。
- 優(yōu)先關(guān)注擁有核心一二線城市優(yōu)質(zhì)持有型資產(chǎn),且這些資產(chǎn)清晰、可估值、可處置的房企。
- 仔細(xì)分析債務(wù)結(jié)構(gòu):境內(nèi)債、商票、供應(yīng)鏈ABS與美元債的比例,筆者的看法是“讓專業(yè)機(jī)構(gòu)先承擔(dān)下修風(fēng)險后再小額分批介入”。
- 設(shè)定強(qiáng)制退出規(guī)則:例如不將倉位暴露超過整體組合的2%,參與短線交易或以PB低于旗下REITs估值的一定折扣作為建倉參考。
四、比起精確的名單,提高資金的安全邊際邏輯更重要
歷史上的每一次資產(chǎn)價格深度錯殺,最后都會被一部分熟練投資者帶到較有價值的領(lǐng)域(如2008年美國垃圾債情形),這也正如新能源、光伏在過去被大幅炒熱之前的情景。單是一個散落在公眾所轉(zhuǎn)載的‘5倍收益’單子,便附有這樣一篇散文:不單只是對應(yīng)某類風(fēng)格的主體,哪怕個別有充分理由入場的投資者里既有可能是對沖大手筆主體,又沒有外部代買入的概念蔓延“擦碰。這種傳聞模式所制造的爭搶行為長期看誰占優(yōu)?退場的確定存在嗎?”實(shí)際上已經(jīng)接近撲克的概率。
如若轉(zhuǎn)載,請注明出處:http://www.dicubo.cn/product/11.html
更新時間:2026-10-18 02:24:39